

蔚来为新能源汽车"试水"ARM 模式

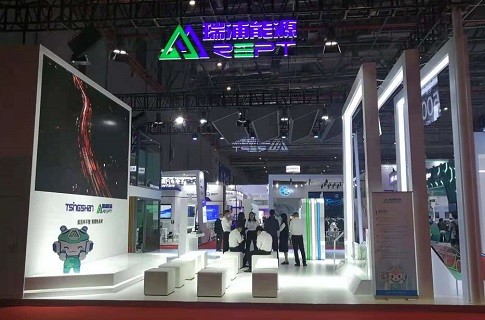
8月19日,蔚聚科技注册资本由3.73亿元增至7.25亿元,奇瑞持股10%认缴7250万元,蔚来持股比例降至50.0156%。而这家公司成立于2023年4月,是蔚来把换电、芯片等核心技术打包而成的研发持股平台。
这桩看似不起眼的工商变更,外界多数解读为“蔚来又拿到一笔产业投资”,但它的真实分量远不止于此——作为蔚来核心技术平台,此次正式对外开放,意味着蔚来正式向“汽车圈ARM”迈出了关键一步。
实际上,这笔交易的微妙之处在于:尽管双方还没有规划实际的产出成果,但产业格局已经定。
表面看,对奇瑞花7250万买下一张通往智能化决赛圈的船票。但深层看,蔚来从此正式告别单打独斗的技术孤岛,完成从“卖车养技术”到“技术养技术”的转身。也就意味着,接下来蔚来将正式联合奇瑞、江淮等“安徽系”盟友,以产业联盟为前提,共同定义下一代智能汽车的标准。
文|芝士
编辑|李佳琪
图片来源|网络
1 谁来打开汽车界的ARM模式?
众所周知, ARM不造手机,但手机的芯片架构是它的。
简单来说,所谓ARM 的商业模式,就是把核心技术架构授权给伙伴,靠生态壮大来盈利。去年,全球99%的高端智能手机都采用ARM架构,目前这家公司的累计芯片出货量超 3000亿颗。
事实上,就在今年1月,地方产投促成下蔚来就已经与奇瑞、江淮汽车共同签署的框架协议,约定三方将聚焦整车及关键零部件联合研发、制造资源共享、供应链降本等核心方向。而这一次引奇瑞入股,意味着接下来,通过蔚聚科技蔚来有望把换电、芯片、电子电气架构等核心技术拿出来让盟友车企使用。
而这在某种程度上意味着,蔚来很可能借鉴 ARM的底层逻辑重构汽车产业:把核心技术从“独门武器”变成“公用底座”。可以预见,接下来蔚来的盟友用得越多,蔚来的技术授权费和股权价值也将水涨船高。
尽管,双方深度技术共享的具体车型、联合研发芯片的具体落地时间、技术平台对外授权的节奏等细节,目前还没有看到公开的官方时间表。但此前,双方合作的第一批换电车型——星途星纪元ES和ET,已经在蔚来换电站进行测试。
作为蔚来有史以来第一次把核心技术平台“公司化”并对外开放股权,此举区别于之前向迈凯伦卖过技术,以及与长安、吉利的换电协议。通过让合作伙伴用股权‘投票’,意味着蔚来不再是单纯售卖技术,而是要做真正意义上的生态共建。
之所以这一次深化合作是奇瑞入股蔚来,而非蔚来入股奇瑞,根本原因在于,蔚来有两张牌恰好满足奇瑞的需求。第一张是自研芯片神玑NX9031,全球首颗车规级5nm智驾芯片,单颗性能顶四颗英伟达Orin-X。蔚来创始人李斌此前算过一笔账:蔚来是英伟达最大客户,“高峰时一年要卖3亿美金”。自研芯片本质是用研发换成本,按主品牌去年17.9万辆销量算,每辆车能省约1万元,前期投入两年左右就能收回。他曾多次呼吁推动电芯标准化和芯片归一化,“至少能为行业降低1000亿元成本”。言下之意:蔚来的技术可以共享,但得有规模分摊成本。
之所以称其为ARM模式的试水,根本区别在于以前是“我授权你用,你付钱”,这种股权投资替代技术授权费的绑定方式,才是ARM的精髓。事实上, ARM跟苹果、高通之间也不是简单的供应商关系,而是通过架构授权把对方绑进生态,大家一起把蛋糕做大。目前,蔚来的芯片子公司安徽神玑已完成近30亿元融资、估值近百亿,产品序列覆盖智能辅助驾驶、具身智能、AI推理三大赛道,形成了母公司研发、子公司独立融资、对外持续供货的三层架构,跟ARM的授权体系如出一辙。
2 产业联盟会取代资本联盟吗?
要理解这次奇瑞入股的深层逻辑,我们就必须放在新能源车圈集团军作战的大背景中。
要知道,资本联盟的合作在新能源车行业内并不少见,典型如大众入股小鹏。2023年大众花7亿美元买小鹏4.99%股权,小鹏向大众收取每辆车8000到10000元的技术许可费,2025年技术服务收入达28.3亿元。再比如奔驰与吉利合资运营smart、Stellantis投资零跑,都是资本先行、技术跟进的套路。这类合作的特点是资本锁定了双方利益,技术授权产生现金流,但合作相对封闭,很难溢出到更广泛的产业生态。
而单一的产业联盟。典型如华为系鸿蒙智行,以华为技术为内核,赛力斯、北汽、江淮等车企外围接入,一个平台赋能多家车企,形成车海战术。比亚迪则是另一条路,全栈自研、垂直整合到极致。两类都是集团军,单兵必死。
资本联盟和产业联盟的本质区别在于:资本联盟锁定利益,核心是分蛋糕;产业联盟产出价值,核心是做蛋糕。大众和小鹏的合作,本质上是花钱买技术和时间窗口,各取所需,但没有形成深度产业协同。而华为系是把技术底座开放给多家车企,形成规模效应。
但安徽这次的操作,是把两者做了递进式融合。此前,奇瑞、蔚来、江淮三家签了协同创新协议,瞄准联合研发、制造共享、芯片本地化。但协议只是握手,资本入股才是绑定。奇瑞7250万元入股蔚聚科技,把口号变成了股权关系。股东结构中还有安徽皖能资本持股15%、合肥合锻智能持股约10%、三家合肥国资基金合计持股约15%。这种四重矩阵背后,是合肥国资以投带引的定力。2020年出资70亿救蔚来,2025年又投了蔚来芯片子公司超22亿,如今合肥新能源车产量全国第一。
所以资本联盟和产业联盟不是替代关系,而是递进关系。资本联盟是锚,先把各方利益锁定;产业联盟是船,在锚定的基础上把技术共享、采购协同真正落地。没有资本纽带,合阵只是口号;有了资本绑定,产业协同才有了利益基础。蔚来加奇瑞加江淮这个组合,本质上是通过资本绑定形成长期利益共同体,再以技术共享和产能协同把联盟做实。一群中等生抱团,在集团军作战的时代里,走出一条有别于全栈自研和单点技术赋能的第三条路。
3 为什么蔚来加入,能让真联盟不再是“拼多多”?
地方政府搞产业联盟这事儿,过去十年没少干,大多最后都成了合影留念。安徽这次能玩真的,靠两件事。
第一,安徽政府用资本代替行政命令。政府出钱出平台,但怎么合作、怎么分工,全交给企业按市场规律谈。这种玩法下,联盟有真金白银的利益基础,不是摆拍。往深了看,安徽想当新能源汽车第一省,不愿看省内车企互卷,索性用资本把奇瑞、蔚来、江淮绑成一艘“安徽系”航母。
第二,蔚来带了排他性的硬资产进场。换电网络是全国唯一形成规模效应的,截至今年8月已建成4022座换电站,累计换电超1.2亿次。奇瑞接进来就等于瞬间有了覆盖全国的换电能力,这东西别的联盟给不了。自研芯片神玑NX9031累计装车超30万颗,一年能省18亿,如果通过蔚聚科技共享给联盟伙伴,成本还能继续往下摊。一家公司愿意把最核心的家底拿出来共享,这个联盟就有了血肉,不是空架子。
当然,新股东的钱还没到账,换电联盟八家里除奇瑞星纪元ET外,其他家的换电车型都没正式上市。能不能跑通,还得看接下来18个月的产品落地。真联盟和拼多多的区别就在这儿:如果蔚聚科技真能变成技术研发和产能协同的实体,那就是真联盟;如果只是资本做个样子,各家还是各造各的车,那就是“拼多多”,看着热闹,实际没啥用。
7.25亿元的增资不算大数字,但它撕开了一个趋势:价格战把单车毛利压到极限,中国车企从各自为战走向抱团共享已成必然。奇瑞用一笔投资换来了技术、换电网络、产业朋友圈和芯片船票;蔚来用一点股权换来了研发成本分摊和技术变现通道。ARM模式一旦跑通,蔚来就不再是卖车维生的车企,而是“卖技术、卖网络、卖标准”的科技公司。
这场实验能不能成,就看三件事:钱什么时候到账、下一款换电车型什么时候落地、联盟内部采购和产能能不能真正打通。成了,安徽就是全国第一个政府牵头、资本绑定、技术共享的样板;不成,也就是一场热闹。对蔚来来说,不成的代价是482亿现金储备虽厚,但也扛不住一直单打独斗。这大概就是李斌在2026年这个夏天押下的最重一注。
End
有姿势 有知识 「咻」~发车…
原文标题 : 蔚来为新能源汽车"试水"ARM 模式
 分享

最新活动更多
-
9月3日立即观看>>> 宾采尔焊缝跟踪与检测方案全解析
-
即日-9.10立即预约>> 【线上直播】松下透明导电膜车载应用在线研讨会
-
即日-9.30立即试用>> 智能RFID阅读器 KW2D型 产品咨询与试用
-
9月30日立即下载>> 【限时免费】2026激光行业应用创新发展蓝皮书
-
10月23日立即预约>> WAIE 2026人工智能产业大会暨AI智能体产业应用大会
-
资料下载了解更多>>> Stanley产品应用特辑



发表评论
登录
手机
验证码
手机/邮箱/用户名
密码
立即登录即可访问所有OFweek服务
还不是会员?免费注册
忘记密码其他方式
请输入评论内容...
请输入评论/评论长度6~500个字
暂无评论
暂无评论